À quoi ça sert
Le VWAP (Volume Weighted Average Price) est le prix moyen auquel les échanges se sont réellement faits : un prix échangé avec beaucoup de volume compte plus qu’un prix échangé avec peu de volume. Il sert de « prix juste » du moment. Quand le prix s’en éloigne fortement, il a souvent tendance à y revenir. L’indicateur d’écart au VWAP cherche ces éloignements, dans le sens de la tendance de fond.
Comment il est calculé
Sur les 50 dernières bougies (fenêtre par défaut), Algo Signals calcule le VWAP : la somme de (prix typique × volume) divisée par la somme des volumes. Le prix typique d’une bougie est (plus haut + plus bas + clôture) ÷ 3. Il calcule ensuite l’écart-type des clôtures autour du VWAP, c’est-à-dire la distance habituelle entre le prix et le VWAP.
Achat si la clôture est sous le VWAP de plus de 1,5 écart-type ET au-dessus de la moyenne simple de 200 bougies. Vente si la clôture est au-dessus du VWAP de plus de 1,5 écart-type ET sous la moyenne 200. Le volume est réel quand le marché le fournit (par exemple Binance) ; sinon, il est estimé par l’amplitude de la bougie.
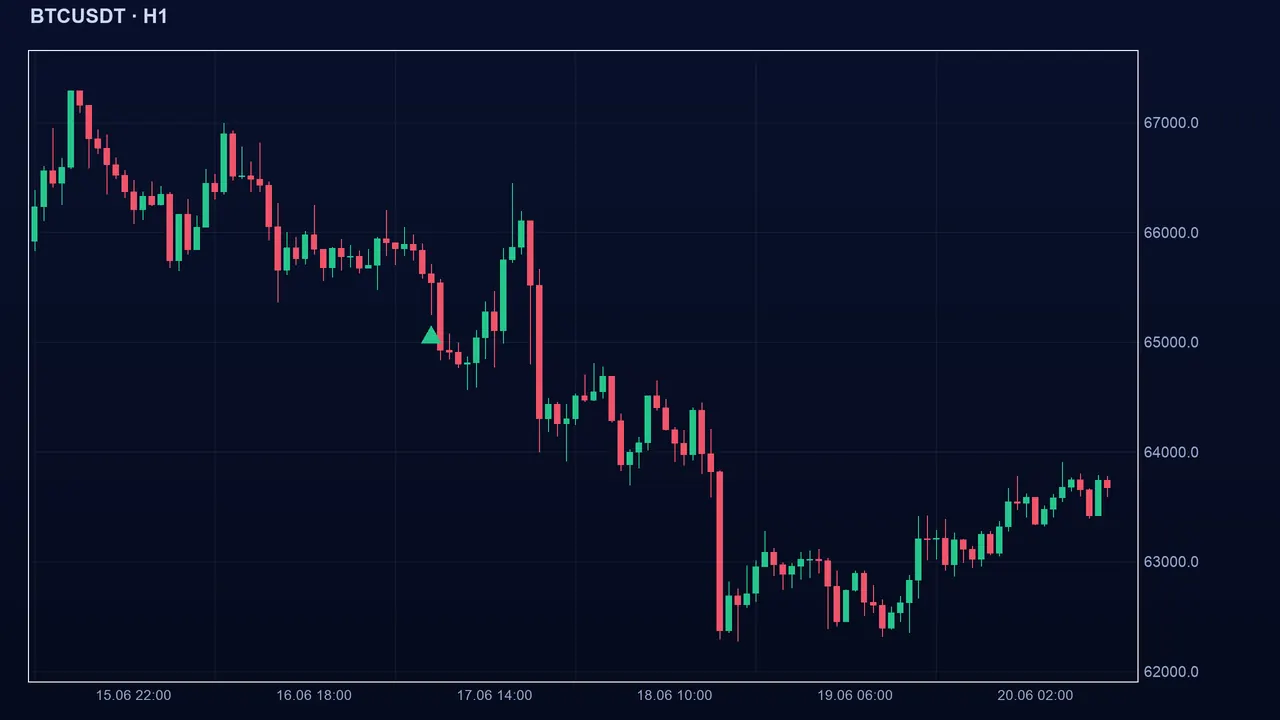
Lire le signal dans Algo Signals
Le signal est un pari sur le retour vers le VWAP, filtré par la tendance de fond. Il n’est pas conservé : il n’apparaît que sur la bougie qui remplit toutes les conditions. L’historique doit compter au moins 50 bougies pour que le VWAP soit calculé.
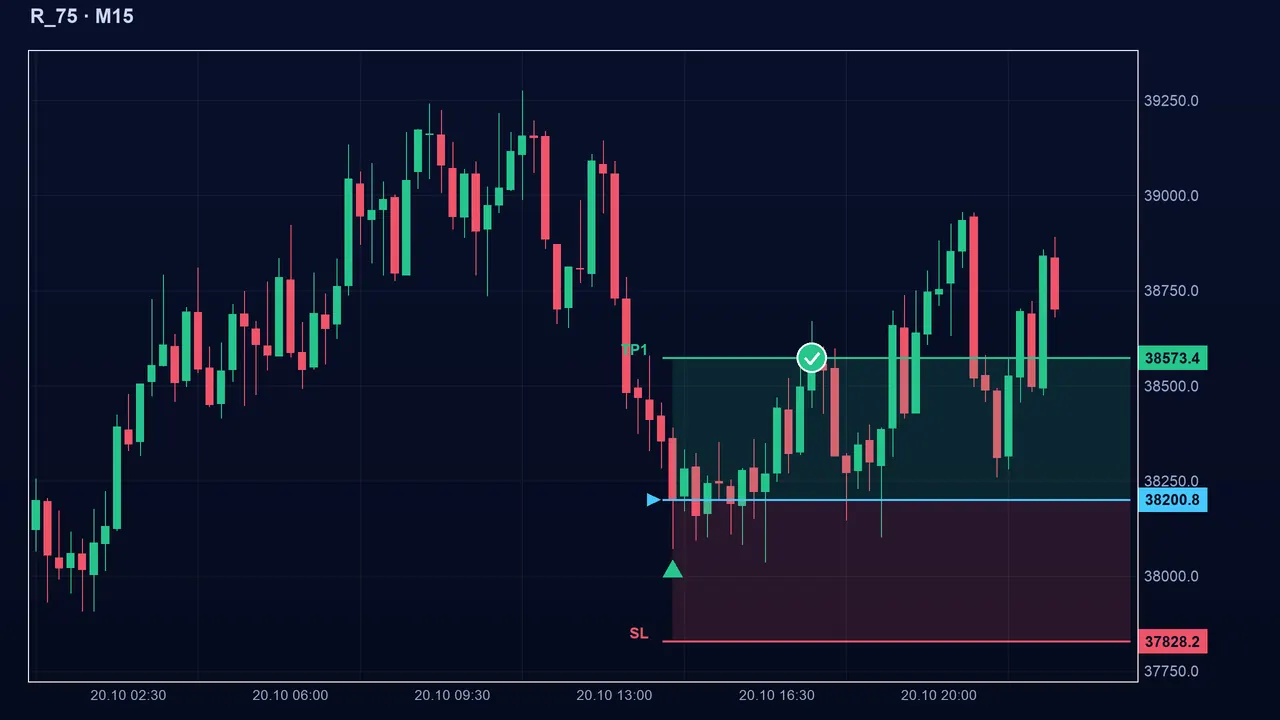
Les réglages
- Fenêtre : 50 bougies par défaut (5 à 500). Écart : 1,5 écart-type (0,5 à 5). Moyenne de tendance : 200 (20 à 1000).
- Un écart plus petit (1,0) : plus de signaux, mais le prix est à peine éloigné. Plus grand (2,5) : peu de signaux, éloignements rares.
- Une fenêtre plus courte rend le VWAP très réactif ; plus longue, il est plus lent et plus stable.
Les pièges
Sur les indices synthétiques (Boom, Crash, Volatility), il n’y a pas de volume réel : l’estimation par l’amplitude rend le VWAP moins fiable. De plus, un mouvement qui s’installe (nouvelle, cassure) peut éloigner le prix du VWAP pendant longtemps : le VWAP, qui est une moyenne, rattrape avec retard. Le retour n’est jamais garanti.
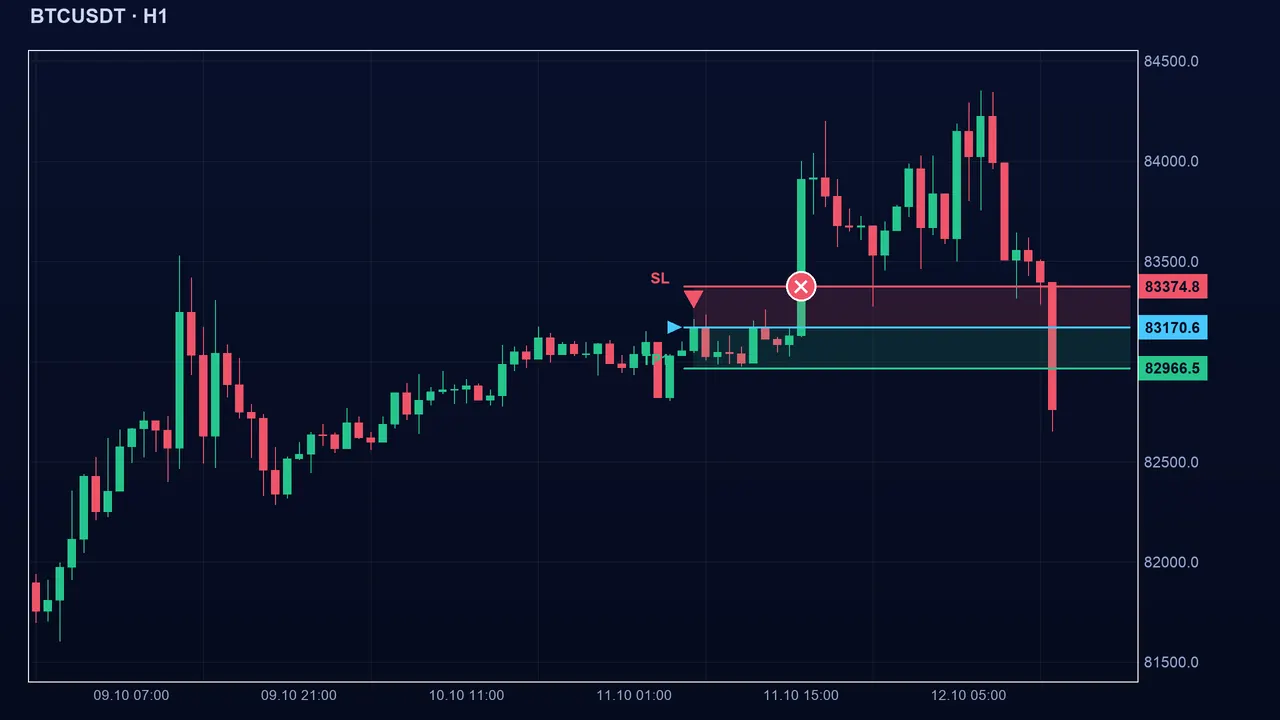
À retenir
- VWAP = prix moyen pondéré par les volumes (fenêtre de 50 bougies par défaut) ; l’écart se mesure en écarts-types (1,5 par défaut).
- Achat sous la bande basse avec clôture au-dessus de la moyenne 200 ; vente symétrique.
- Sans volume réel (indices synthétiques), le VWAP n’est qu’une estimation.
- En confluence : associez-le à une zone de support / résistance ou à un oscillateur, et utilisez toujours un stop-loss.
📝 Test de la leçon
Connectez-vous pour passer le test de cette leçon. Quand vous aurez réussi tous les tests, vous recevrez un certificat à votre nom.
Se connecterCes leçons servent à comprendre et ne constituent pas un conseil en investissement. Aucune méthode ne garantit de gagner.